Versichern wir auch Ultraleichtflugzeuge? Ja – aber Haftpflicht allein reicht nicht
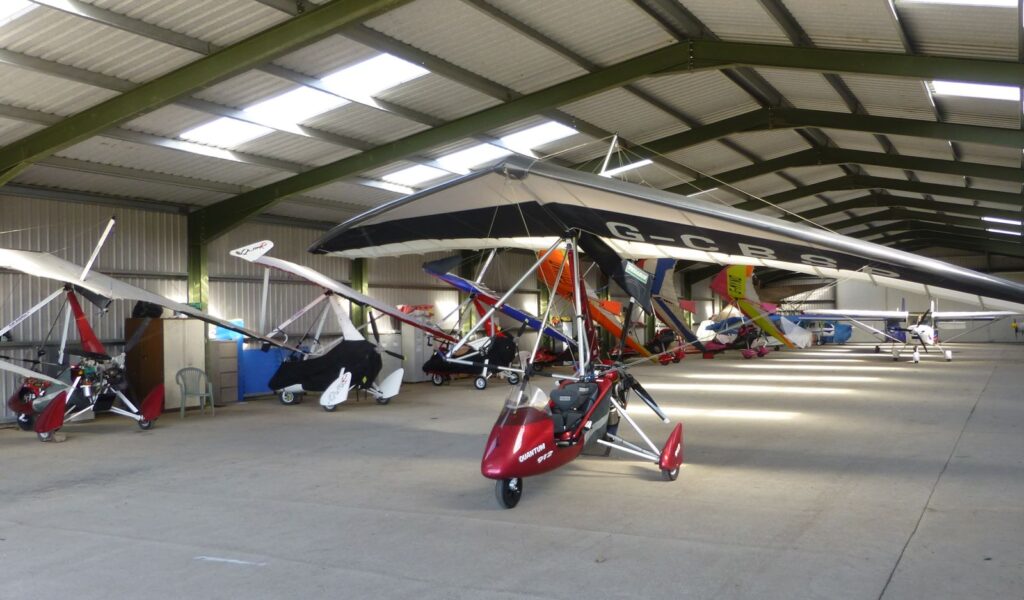
Ja, AVIATIONTRUST versichert auch Ultraleichtflugzeuge. Und gerade beim UL lohnt es sich, genauer hinzusehen. Denn ein geringeres Abfluggewicht bedeutet nicht automatisch ein geringes finanzielles Risiko. Moderne Dreiachser sind technisch hochwertig, gut ausgestattet und entsprechend wertvoll. Gleichzeitig stehen viele UL dicht gedrängt im Hangar, werden regelmäßig von Hand bewegt und sind dabei schnell näher an Leitern, Schleppstangen, Hallentoren oder benachbarten Flugzeugen, als dem Halter lieb ist.
Ein Kratzer ist ärgerlich. Eine beschädigte Tragfläche, ein Propellerschaden oder eine Kollision beim Rangieren kann dagegen richtig teuer werden. Die entscheidende Frage lautet deshalb nicht nur: Ist eine Versicherung vorhanden? Sondern: Passt sie zum Flugzeug, zu den Piloten und zum tatsächlichen Einsatz?
Die Halter-Haftpflicht ist Pflicht – aber sie schützt nicht das eigene UL
Nach § 43 Luftverkehrsgesetz muss der Halter eines Luftfahrzeugs eine Haftpflichtversicherung unterhalten. Der Versicherungsnachweis für Drittschäden ist beim Betrieb mitzuführen; das ergibt sich aus § 106 Luftverkehrs-Zulassungs-Ordnung. Die gesetzlichen Haftungshöchstbeträge richten sich unter anderem nach der Höchstabflugmasse.
Das ist die unverzichtbare Grundlage. Die Halter-Haftpflicht betrifft jedoch Ansprüche Dritter. Wird beim Rollen ein fremdes Flugzeug beschädigt oder entsteht durch den Betrieb des ULs ein Personen- oder Sachschaden, ist das ein Haftpflichtfall im Rahmen der vereinbarten Bedingungen. Die Reparatur des eigenen Flugzeugs bezahlt diese Haftpflicht nicht.
Genau hier entsteht ein häufiges Missverständnis: Ein gültiger Versicherungsnachweis bedeutet nicht, dass das eigene UL gegen Beschädigungen abgesichert ist. Dafür ist eine Kaskoversicherung erforderlich.
Kasko beim UL: Nicht nur der Flug zählt
Bei der Kasko sollte nicht ausschließlich an den klassischen Flugunfall gedacht werden. Im Alltag entstehen viele Risiken bereits am Boden:
- Eine Leiter kippt gegen die Tragfläche.
- Beim Herausziehen aus dem Hangar streift die Flächenspitze ein Tor oder ein anderes Luftfahrzeug.
- Eine Schleppstange beschädigt Verkleidung oder Fahrwerk.
- Der Propeller trifft beim Rangieren einen Gegenstand.
- Sturm, Hagel, Brand, Diebstahl oder Vandalismus beschädigen das abgestellte UL.
Ob und in welchem Umfang ein solcher Schaden versichert ist, hängt immer von den konkreten Bedingungen ab. Entscheidend sind unter anderem versicherte Gefahren, Selbstbeteiligung, vereinbarter Versicherungswert, Abstellort und mögliche Ausschlüsse. Auch die Frage, wer das Flugzeug bewegen darf, kann eine Rolle spielen.
Deshalb sollte die Police den echten Alltag abbilden: Wo steht das UL? Wie eng ist der Hangar? Wird es allein oder gemeinsam mit anderen herausgeschoben? Gibt es eine Kamera oder ständige Aufsicht? Wer darf rangieren, warten oder Probeflüge durchführen? Eine pauschale Standardantwort reicht hier nicht.
Der richtige Kaskowert: Rettungssystem, Avionik und Propeller nicht vergessen
Der Wert eines ULs steckt nicht nur in Zelle und Motor. Avionik, Rettungssystem, Propeller, Sonderausstattung und nachträgliche Einbauten können einen erheblichen Teil des Gesamtwerts ausmachen. Wird später modernisiert, bleibt eine einmal vereinbarte Kaskosumme nicht automatisch passend.
Nach größeren Investitionen sollte deshalb geprüft werden:
- Welcher Gesamtwert ist aktuell realistisch?
- Sind Einbau- und Anpassungskosten angemessen berücksichtigt?
- Wurde ein neuer Propeller oder ein neues Rettungssystem gemeldet?
- Ist die geänderte Versicherungssumme schriftlich bestätigt?
Eine Rechnung allein erhöht nicht automatisch die im Vertrag vereinbarte Summe. Ebenso wenig muss jede Investition den Marktwert Euro für Euro steigern. Entscheidend ist, den realistischen Gesamtwert nachvollziehbar zu bestimmen und mit dem Versicherer zu vereinbaren.
Passagier-Haftpflicht und Sitzplatz-Unfall sind nicht dasselbe
Bei zweisitzigen ULs muss zusätzlich geklärt werden, wie mitfliegende Personen abgesichert sind. Die Passagier-Haftpflicht beziehungsweise eine CSL-Lösung betrifft gesetzliche Haftpflichtansprüche. Eine Sitzplatz-Unfallversicherung kann dagegen vereinbarte Leistungen bei Tod oder Invalidität vorsehen, ohne dass sie mit der Haftpflicht gleichzusetzen ist.
Der Deutsche Ultraleichtflugverband weist darauf hin, dass Halter-Haftpflicht, Passagier-Haftpflicht beziehungsweise CSL, Kasko und Unfallversicherung unterschiedliche Bausteine sind. Besonders bei Schulungsflügen ist Aufmerksamkeit nötig: Flugschüler und Fluglehrer sind nicht einfach als normale Passagiere einzuordnen. Nutzung und versicherter Personenkreis müssen deshalb ausdrücklich zur Police passen.
Für private Halter gilt derselbe Grundsatz: Wer häufig Freunde, Familienangehörige oder wechselnde Mitfliegende mitnimmt, sollte nicht nur auf das Vorhandensein irgendeiner Passagierdeckung schauen. Wichtiger sind die vereinbarten Summen, die erfassten Sitzplätze, mögliche Ausschlüsse und die Abgrenzung zwischen Haftpflicht- und Unfallleistung.
Pilotenklausel: Ein Pilotenschein allein genügt nicht
Auch beim UL bestimmt der Versicherungsvertrag, welche Piloten eingeschlossen sind. Manche Policen nennen Personen namentlich, andere arbeiten mit Mindestanforderungen an Lizenz, Erfahrung, Einweisung oder Flugstunden. Ein gültiger Luftfahrerschein bedeutet daher nicht automatisch, dass jeder Pilot von der bestehenden Police erfasst ist.
Vor dem ersten Flug eines neuen Piloten sollten Halter prüfen:
- Ist die Person ausdrücklich genannt oder von der offenen Pilotenklausel erfasst?
- Sind Mustererfahrung und erforderliche Einweisung ausreichend dokumentiert?
- Passt die Nutzung: privat, Verein, Schulung, Vercharterung oder Überführung?
- Ist der geografische Geltungsbereich für geplante Auslandsflüge ausreichend?
Ändern sich Pilotenkreis, Stationierungsort oder Nutzung, gehört die Police erneut auf den Prüfstand.
Beim Kauf eines gebrauchten ULs darf keine Versicherungslücke entstehen
Beim Halterwechsel verlangt der DULV für die Änderung der Verkehrszulassung unter anderem einen aktuellen Haftpflichtversicherungsnachweis auf den neuen Halter. Das zeigt, wie eng Kauf, Zulassung und Versicherung zusammengehören.
In der Praxis können Kaufvertrag, Zahlung, Übergabe, Ummeldung und erster Flug trotzdem zu unterschiedlichen Zeitpunkten stattfinden. Deshalb muss vorab schriftlich feststehen, ab welchem Moment der neue Schutz gilt. Besonders kritisch sind Probeflug, Abholflug und Überführung. Die Formulierung „wir kümmern uns nach dem Kauf darum“ ist dafür zu ungenau.
Vor der Übernahme sollten mindestens Kennzeichen, Muster, Seriennummer, Versicherungswert, Piloten, Nutzung, Stationierung und geplanter erster Flug feststehen. Erst wenn der Beginn bestätigt ist, sollte das Flugzeug bewegt werden.
Der AVIATIONTRUST-Praxischeck für UL-Halter
- Halter-Haftpflicht und Versicherungsnachweis aktuell halten.
- Kasko ausdrücklich auf Schäden am eigenen UL und auf Bodenrisiken prüfen.
- Propeller, Avionik, Rettungssystem und Sonderausstattung im Versicherungswert berücksichtigen.
- Passagier-Haftpflicht, CSL und Sitzplatz-Unfall nicht miteinander verwechseln.
- Pilotenklausel vor jedem neuen Piloten kontrollieren.
- Schulung, Vercharterung, Vereinsbetrieb oder gewerbliche Nutzung ausdrücklich angeben.
- Hangarsituation, Rangieren und Abstellrisiken realistisch beschreiben.
- Auslandsflüge und geografischen Geltungsbereich vor dem Start prüfen.
- Beim Gebrauchtkauf Versicherungsbeginn und Überführung schriftlich bestätigen lassen.
Fazit: Auch ein UL verdient eine vollständige Risikobetrachtung
Ultraleichtflugzeuge lassen sich selbstverständlich versichern. Die gesetzliche Halter-Haftpflicht ist dabei nur der Anfang. Wer sein eigenes Flugzeug, seine Mitfliegenden und die tatsächliche Nutzung sinnvoll absichern möchte, muss Haftpflicht, Kasko, Pilotenklausel und Unfallschutz zusammen betrachten.
Gerade die alltäglichen Situationen verdienen Aufmerksamkeit: der enge Hangar, das Herausziehen der Maschine, die Leiter neben der Tragfläche oder der neue Propeller, dessen Wert noch nicht in der Police angekommen ist. Gute Absicherung beginnt deshalb nicht mit einem Standardtarif, sondern mit den richtigen Fragen.
AVIATIONTRUST prüft UL-Risiken persönlich und passend zu Maschine, Piloten und Einsatz. Entscheidend ist nicht, ob es „nur“ ein Ultraleichtflugzeug ist. Entscheidend ist, welcher Schaden entstehen kann und welche Vereinbarung im Vertrag tatsächlich getroffen wurde.
Hinweis: Dieser Beitrag bietet eine allgemeine Orientierung und ersetzt keine Prüfung des individuellen Versicherungsvertrags oder eine Rechtsberatung. Maßgeblich sind die aktuelle Rechtslage, der Versicherungsschein, die Bedingungen und der konkrete Einzelfall.
Quellen und Bildnachweis
- § 43 Luftverkehrsgesetz – Pflicht zur Halter-Haftpflichtversicherung
- § 37 Luftverkehrsgesetz – Haftungshöchstbeträge nach Höchstabflugmasse
- § 106 Luftverkehrs-Zulassungs-Ordnung – Versicherungsbestätigung
- DULV – Versicherungen für Ultraleichtflugzeuge
- DULV – Änderung der Verkehrszulassung nach dem Kauf
- Bild: Microlight aircraft in hangar, Russel Wills, Wikimedia Commons, Lizenz CC BY-SA 2.0, zugeschnitten für das Beitragsformat.